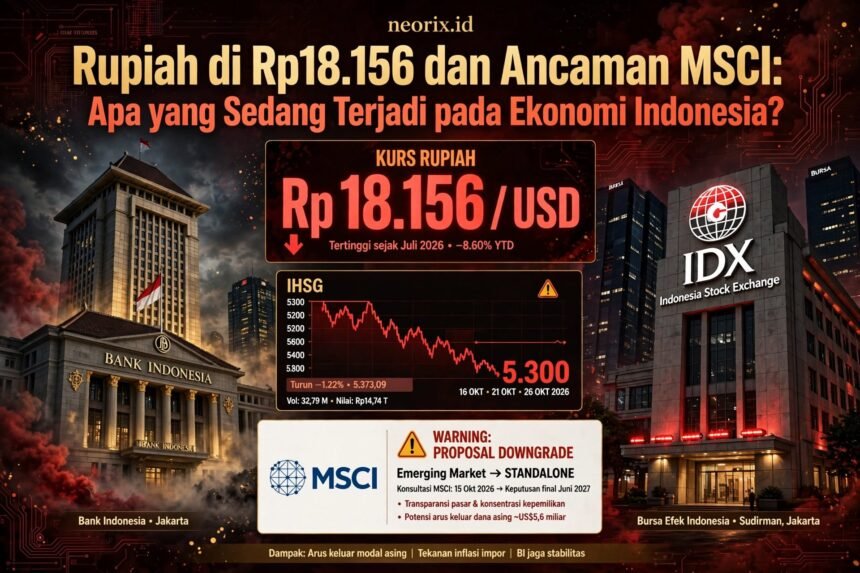
Ringkasan: Nilai tukar rupiah menembus Rp18.156 per dolar AS pada 27 Oktober 2026, level terlemah dalam beberapa tahun terakhir . Tekanan datang dari tiga arah sekaligus: konversi simpanan rupiah ke valas yang melonjak, arus modal keluar dari pasar saham dan obligasi, serta ketidakpastian klasifikasi pasar modal Indonesia oleh MSCI. Namun di balik tekanan ini, ada fakta yang jarang disorot: defisit APBN masih terkendali di 1,2% PDB, dan surplus perdagangan mencapai US$7,25 miliar.
Tiga Tekanan yang Menekan Rupiah
Konversi Simpanan ke Valas Meningkat 20%
Analis Bank Woori Saudara, Rully Nova, mengungkapkan bahwa kenaikan simpanan valuta asing mencapai 20 persen, mengindikasikan kuatnya preferensi masyarakat untuk memegang dolar AS sebagai antisipasi terhadap pelemahan rupiah lebih lanjut . Fenomena ini berisiko memicu kelangkaan likuiditas dolar di pasar domestik.
Ini bukan sekadar angka statistik. Ketika masyarakat berbondong-bondong mengonversi rupiah ke dolar, tekanan terhadap nilai tukar semakin besar. Siklusnya berulang: rupiah melemah, orang membeli dolar, rupiah melemah lagi.
Pasar Saham dan Obligasi Ikut Tertekan
IHSG terkoreksi hingga menembus level 5.300, sementara di pasar obligasi terjadi fenomena inversi kurva imbal hasil—yield obligasi pemerintah tenor 10 tahun justru lebih rendah dibandingkan tenor 8 hingga 9 tahun . Inversi kurva biasanya menjadi sinyal kekhawatiran pasar terhadap jangka pendek.
MSCI Buka Konsultasi: Sinyal Peringatan Terbesar
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi mengenai usulan penurunan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market . Keputusan final dijadwalkan paling lambat akhir Juni 2027.
Alasannya? MSCI menyatakan kekhawatiran pelaku pasar global mengenai “ketidakjelasan yang terus berlanjut dalam struktur kepemilikan saham dan dugaan perilaku perdagangan yang terkoordinasi” . Meskipun otoritas pasar modal Indonesia telah mengumumkan reformasi—termasuk pengungkapan pemegang saham di atas 1 persen dan peta jalan free float 15 persen—MSCI menilai implementasi dan bukti dampak material masih kurang.
Reaksi pasar tidak menunggu. IHSG sempat mengalami trading halt pada 16 Oktober setelah turun lebih dari 8 persen dalam sehari, dan ditutup melemah 11,57 persen .
Yang perlu dipahami: Jika Indonesia benar-benar diturunkan ke Standalone Market, dampaknya bukan hanya outflow jangka pendek. Indonesia akan dikeluarkan dari indeks utama MSCI, yang berarti investor institusional global yang mengikuti indeks tersebut tidak lagi memiliki kewajiban untuk memegang aset Indonesia. Ini adalah perubahan struktural, bukan sekadar fluktuasi pasar.
Yang Sering Terlewat: Fundamental Masih Terjaga
Di tengah narasi suram tentang rupiah dan MSCI, ada data yang menunjukkan ekonomi Indonesia tidak dalam kondisi krisis.
Defisit APBN terkendali. Hingga akhir September 2026, defisit APBN tercatat Rp319 triliun atau 1,24 persen PDB, jauh di bawah target tahunan Rp689,1 triliun (2,68% PDB) . Menteri Keuangan Suahasil Nazara memproyeksikan defisit akhir tahun sekitar 2,8 persen PDB—masih di bawah batas 3 persen .
Surplus perdagangan berlanjut. Neraca perdagangan mencatat surplus kumulatif US$7,25 miliar sepanjang Januari–Agustus 2026, ditopang ekspor dan impor yang produktif .
Manufaktur kembali ekspansi. PMI Manufaktur naik dari 49,8 menjadi 52,4 pada September 2026, kembali ke zona ekspansi setelah sebelumnya terkontraksi . Pesanan baru tumbuh pada laju tercepat sejak Februari 2026.
Inflasi masih dalam sasaran. Inflasi September 2026 tercatat 3,28 persen (yoy), masih dalam sasaran nasional, dengan inflasi inti turun ke 2,84 persen .
Keseimbangan primer surplus. Pemerintah membukukan keseimbangan primer positif Rp125,5 triliun, artinya pendapatan negara masih cukup untuk menutupi belanja di luar pembayaran bunga utang .
Apa yang Sedang Dilakukan Bank Indonesia?
BI mempertahankan BI-Rate di 5,75 persen pada RDG Oktober 2026, tetapi menaikkan suku bunga deposit facility menjadi 5 persen . Langkah ini adalah sinyal: BI ingin menjaga daya tarik aset rupiah tanpa menaikkan suku bunga acuan yang akan memperlambat kredit.
Yang lebih agresif adalah pelonggaran likuiditas. BI menurunkan GWM bank konvensional dari 9 persen menjadi 7 persen secara bertahap (8% mulai 1 November, 7% mulai 1 Desember 2026) . Tujuannya: memastikan perbankan memiliki cukup likuiditas rupiah untuk menyalurkan kredit, meskipun di tengah tekanan eksternal.
BI juga meningkatkan insentif untuk Domestic Non-Deliverable Forward (DNDF) guna menarik aliran modal masuk. Untuk tenor 12 bulan, pengurangan premi naik dari 30 persen menjadi 45 persen . Logikanya: semakin lama investor asing menempatkan dana di Indonesia, semakin besar insentif yang diberikan.
Fit Conditions: Kapan Kekhawatiran Ini Relevan, Kapan Berlebihan
Kekhawatiran relevan jika:
- Anda memiliki utang dalam dolar AS yang jatuh tempo dalam 6-12 bulan ke depan. Pelemahan rupiah langsung meningkatkan beban pembayaran.
- Anda berinvestasi di saham atau obligasi Indonesia dengan ekspektasi return dalam rupiah, sementara biaya modal Anda dalam dolar.
- Anda adalah importir yang bergantung pada bahan baku atau barang modal dari luar negeri.
Kekhawatiran berlebihan jika:
- Anda menyimpulkan bahwa ekonomi Indonesia sedang menuju krisis. Defisit 1,24% PDB, surplus perdagangan, dan PMI ekspansi bukan tanda-tanda krisis.
- Anda menganggap MSCI adalah keputusan final. Konsultasi berlangsung hingga April 2027, keputusan akhir Juni 2027. Masih ada waktu untuk reformasi.
- Anda panik dan mengonversi seluruh simpanan ke dolar. Justru tindakan kolektif seperti inilah yang mempercepat pelemahan rupiah .
FAQ: Pertanyaan Kunci tentang Rupiah dan MSCI
Mengapa rupiah melemah ke Rp18.156?
Tiga faktor utama: konversi simpanan rupiah ke valas yang meningkat 20 persen, tekanan di pasar saham dan obligasi domestik, serta ketidakpastian terkait konsultasi MSCI .
Apakah MSCI sudah memutuskan menurunkan klasifikasi Indonesia?
Belum. MSCI baru membuka konsultasi pada 15 Oktober 2026. Keputusan final paling lambat 30 Juni 2027. Selama periode konsultasi, MSCI membekukan perubahan indeks tertentu terkait saham Indonesia .
Apa dampak jika Indonesia menjadi Standalone Market?
Indonesia akan dikeluarkan dari indeks utama MSCI. Investor institusional global yang mengikuti indeks tersebut tidak lagi memiliki kewajiban memegang aset Indonesia, berpotensi memicu outflow struktural .
Apakah APBN masih aman?
Ya. Defisit hingga September 2026 adalah 1,24% PDB, dan proyeksi akhir tahun sekitar 2,8% PDB—di bawah batas 3 persen . Keseimbangan primer masih surplus Rp125,5 triliun.
Apa yang dilakukan BI untuk menstabilkan rupiah?
BI mempertahankan BI-Rate 5,75%, menaikkan suku bunga deposit facility menjadi 5%, menurunkan GWM secara bertahap, dan meningkatkan insentif DNDF untuk menarik modal asing .
Apakah harga minyak masih menjadi faktor tekanan?
Ya, tetapi mulai mereda. Brent turun ke US$114,6 per barel pada 26 Oktober dari level tertinggi sebelumnya . Namun, ICP diperkirakan tetap di kisaran US$95-100 hingga akhir 2026, di atas asumsi APBN .
Rekomendasi Praktis
Untuk individu dengan simpanan rupiah: Tidak perlu panik mengonversi seluruh dana ke dolar. Diversifikasi sebagian (misalnya 20-30% dalam valas atau aset lindung nilai) masuk akal, tetapi konversi besar-besaran justru memperparah tekanan.
Untuk pelaku usaha dengan utang valas: Pertimbangkan hedging jika ada kewajiban dalam dolar yang jatuh tempo dalam 6 bulan ke depan. BI menyediakan instrumen DNDF dengan insentif yang lebih besar saat ini .
Untuk investor pasar modal: Perhatikan timeline MSCI. Jika reformasi tata kelola pasar modal menunjukkan kemajuan konkret sebelum April 2027, risiko downgrade bisa berkurang. Jika tidak, bersiaplah untuk skenario outflow yang lebih persisten.
Untuk pemantau kebijakan: Fokus pada dua hal ke depan: (1) apakah IHSG dan obligasi stabil setelah konsultasi MSCI berjalan, dan (2) apakah defisit APBN tetap di bawah 3 persen hingga akhir tahun. Keduanya adalah indikator utama apakah tekanan eksternal ini akan menjadi koreksi sementara atau pergeseran struktural.