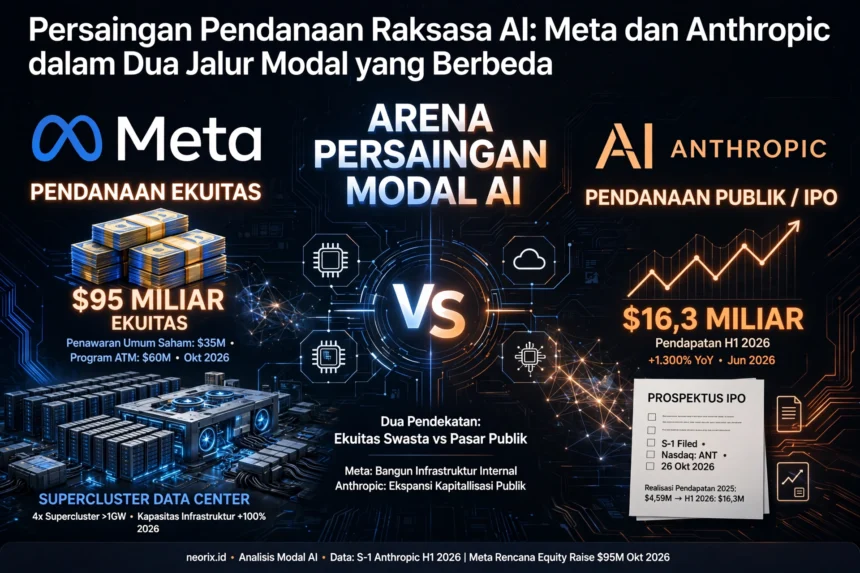
Ringkasan: Pada Oktober 2026, industri AI menyaksikan dua langkah kapital yang menjadi penanda penting. Meta mengumumkan penerbitan ekuitas hingga $95 miliar** untuk membiayai belanja modal tahunan yang mencapai **$145 miliar; sementara Anthropic secara resmi mengajukan prospektus IPO, mengungkapkan pendapatan paruh pertama sebesar $16,3 miliar** dan kerugian bersih **$80,7 miliar—namun sekitar $72,4 miliar** di antaranya merupakan penyesuaian akuntansi non-kas akibat kenaikan valuasi, dan kerugian operasional aktualnya telah menyempit menjadi **$693 juta.
Mengapa Kedua Peristiwa Ini Perlu Dibahas Bersamaan?
Meta dan Anthropic mewakili dua strategi kapital yang sangat berbeda dalam perlombaan AI. Meta menukar ekuitas dengan skala—mengunci dana lebih awal saat arus kas masih kuat, untuk menyiapkan amunisi bagi “perang senjata” pusat data dan infrastruktur komputasi. Anthropic menukar pertumbuhan dengan valuasi—menghantam pasar publik di jendela pertumbuhan pendapatan yang eksplosif, meskipun angka kerugian di permukaan terlihat mencengangkan, secara operasional perusahaan justru bergerak cepat menuju titik impas.
Memahami kedua jalur ini membantu menilai arah arus modal dan lanskap persaingan pada fase berikutnya di industri AI.
Meta: Logika di Balik Pendanaan Ekuitas $95 Miliar
Struktur Pendanaan: Dua Tahap, $95 Miliar
Rencana pendanaan Meta terbagi menjadi dua tahap. Tahap pertama mengumpulkan sekitar $35 miliar** melalui penawaran umum perdana, terdiri dari **$22,5 miliar saham biasa kelas A dan $12,5 miliar** saham preferen konversi wajib dalam bentuk depositary shares. Tahap kedua direncanakan dimulai pada Q1 2027 melalui program “at-the-market” (ATM), mengumpulkan tambahan hingga **$60 miliar.
Perlu dicatat, Nvidia, AMD, dan Broadcom telah menyatakan minat untuk berpartisipasi sebagai investor strategis dengan berlangganan hingga $5 miliar saham biasa. Keterlibatan pemasok chip pada dasarnya adalah taruhan strategis terhadap peta jalan komputasi Meta dalam jangka panjang.
Ke Mana Dana Digunakan: Belanja Modal dan “Superintelligence Personal”
Meta menaikkan panduan belanja modal tahun 2026 menjadi $135 miliar hingga $145 miliar, meningkat $5 miliar dari batas bawah rentang sebelumnya. Dana akan dialokasikan ke empat arah utama: penguatan kemampuan AI pada keluarga aplikasi (Facebook, Instagram, WhatsApp), produk agen AI Muse, bisnis pusat data, serta produk terkait “superintelligence personal”.
Meta sedang membangun empat “super cluster” dengan kapasitas melebihi 1 gigawatt, dan berencana hampir menggandakan total kapasitas infrastruktur secara year-on-year pada tahun 2026.
Kekuatan Finansial dan Kekhawatiran Tersembunyi
Meta tidak melakukan pendanaan karena kekurangan uang. Pada tiga kuartal pertama 2026, arus kas operasional perusahaan mencapai $97 miliar**, dan hingga akhir Q3 memegang sekitar **$82 miliar kas dan setara kas. Pendapatan Q3 tumbuh 26% year-on-year menjadi $64,6 miliar, melampaui ekspektasi analis.
Namun arus kas bebas telah berbalik negatif. Belanja modal Q3 (termasuk pokok sewa pembiayaan) mencapai $34,9 miliar**, dengan arus kas bebas sebesar **negatif $2,12 miliar. Memilih melakukan pendanaan ekuitas pada saat harga saham relatif kuat dan sentimen investor positif adalah langkah defensif untuk mengunci dana, sekaligus menghindari konsumsi ruang utang secara berlebihan dan mempertahankan peringkat investasi Aa3/AA-.
Anthropic: “Kebenaran Kerugian” di Balik Prospektus IPO
Pendapatan: Dari $41 Juta ke $16,3 Miliar dalam Tiga Tahun
Lintasan pendapatan Anthropic sangat jarang terjadi di industri AI: $41 juta** sepanjang tahun 2023, **$386 juta pada 2024, $4,59 miliar** pada 2025. Pada paruh pertama 2026 langsung melonjak ke **$16,29 miliar, tumbuh sekitar 14 kali lipat year-on-year. Pendapatan Q2 saja mencapai $11,56 miliar**, dan mencatat laba operasional kuartalan pertama sebesar **$974 juta.
Dari sisi struktur pelanggan, lebih dari separuh perusahaan Fortune 500 dan lebih dari 30% perusahaan Global 2000 telah membayar setidaknya $100.000 kepada Anthropic dalam 12 bulan terakhir.
Kebenaran di Balik Kerugian Bersih $80,7 Miliar
Kerugian bersih yang diungkapkan dalam prospektus adalah **$80,7 miliar**, meningkat sekitar 6,2 kali lipat dari $12,97 miliar pada periode yang sama tahun lalu. Namun detail kuncinya: $72,4 miliar berasal dari perubahan nilai wajar obligasi konversi dan instrumen keuangan lainnya—kenaikan valuasi perusahaan sendiri menyebabkan nilai buku instrumen tersebut membengkak, yang merupakan perlakuan akuntansi non-kas.
Setelah mengecualikan dampak ini, kerugian operasional Anthropic pada paruh pertama hanya **$693 juta**, menyempit signifikan dari $2,1 miliar pada periode yang sama tahun lalu. Arus kas operasional berbalik positif menjadi $3,93 miliar**, dan hingga 30 Juni memegang kas dan investasi jangka pendek sebesar **$131,7 miliar.
Risiko Sesungguhnya: Komitmen Komputasi dan Konsentrasi Pelanggan
Prospektus juga mengungkap tekanan jangka panjang yang tidak bisa diabaikan. Pengeluaran komputasi dan infrastruktur Anthropic pada paruh pertama mendekati **$9 miliar**, telah melampaui total tahun 2025 sebesar $7,3 miliar. Komitmen layanan cloud yang telah ditandatangani meliputi: Google Cloud $111 miliar**, AWS **$110 miliar, Microsoft $31 miliar**, sebagian besar tidak dapat dibatalkan. Selain itu terdapat komitmen sewa chip Nvidia dengan Nscale dan Lambda hingga **$86 miliar, serta komitmen chip Google yang diatur melalui Broadcom melebihi $160 miliar.
Dari sisi konsentrasi pelanggan, sekitar seperlima dari pendapatan $16,3 miliar pada paruh pertama berasal dari hanya dua pelanggan. Tingkat ketergantungan ini akan menjadi fokus yang terus diperhatikan dalam pengungkapan kuartalan pasca-IPO.
Perbandingan Dua Strategi
| Dimensi | Meta | Anthropic |
|---|---|---|
| Tahap | Perusahaan publik, pendanaan proaktif | Menjelang IPO, debut di pasar publik |
| Skala pendanaan/valuasi | Pendanaan ekuitas $95 miliar | Target valuasi dilaporkan mencapai $1,5-2 triliun |
| Logika inti | Mengunci dana perang senjata komputasi melalui ekuitas | Menukar pertumbuhan pendapatan dengan penetapan harga pasar publik |
| Tampilan finansial | Pendapatan kuat namun arus kas bebas negatif | Kerugian buku besar namun kerugian operasional menyempit, arus kas positif |
| Risiko utama | Siklus pengembalian belanja modal yang tidak pasti | Komitmen komputasi jangka panjang dan konsentrasi pelanggan |
Kondisi yang Sesuai dan Skenario yang Tidak Sesuai
Bagi pembaca yang mengikuti dinamika kapital industri AI, kedua peristiwa ini adalah jendela untuk memahami eskalasi “intensitas modal” industri. Goldman Sachs memperkirakan total belanja modal terkait AI pada 2026-2031 dapat mencapai sekitar $7,6 triliun, mencakup komputasi, pusat data, dan listrik. Langkah Meta dan Anthropic adalah sampel awal dari tren ini.
Namun perlu dicatat: Pendanaan ekuitas Meta tidak berarti semua perusahaan AI dapat mereplikasinya. Prasyaratnya adalah memiliki arus kas operasional yang stabil dan peringkat kredit investment grade. Bagi startup AI yang belum profitabel, biaya dilusi dari pendanaan ekuitas jauh lebih tinggi daripada Meta. “Penyempitan kerugian operasional” Anthropic juga perlu dipahami dalam konteks basis pendapatannya yang sangat rendah—pendapatan sepanjang 2025 hanya $4,59 miliar, sementara komitmen komputasi jangka panjang telah mencapai level ratusan miliar dolar, risiko ketidaksesuaian skala masih ada.
Tidak berlaku untuk: Menyederhanakan skala belanja modal Meta sebagai “bukti kepastian pengembalian investasi AI”. Belanja modal adalah input, bukan return. Kerugian $80,7 miliar Anthropic juga tidak boleh disederhanakan sebagai “perusahaan AI semuanya membakar uang”—sembilan puluh persen di antaranya adalah cermin akuntansi dari kenaikan valuasi, bukan arus kas keluar.
FAQ: Pertanyaan Kunci tentang Kedua Peristiwa Ini
**Apakah $95 miliar Meta adalah utang atau ekuitas?**
Seluruhnya pendanaan ekuitas. Tahap pertama $35 miliar adalah penawaran umum perdana, tahap kedua $60 miliar adalah program ATM (menjual saham secara bertahap di pasar publik), tidak melibatkan utang baru.
**Apakah kerugian $80,7 miliar Anthropic merupakan kerugian kas riil?**
Bukan. $72,4 miliar berasal dari perubahan nilai wajar obligasi konversi, yang merupakan penyesuaian buku akibat kenaikan valuasi perusahaan, tidak melibatkan arus kas keluar. Kerugian operasional aktual adalah $693 juta.
Apa arti arus kas operasional Anthropic yang positif?
Artinya kas yang dihasilkan dari bisnis inti perusahaan sudah mampu menutupi pengeluaran operasional sehari-hari. Ini adalah sinyal kunci yang disampaikan kepada investor pasar publik menjelang IPO: bisnis itu sendiri memiliki kemampuan mempertahankan diri, dan kebutuhan pendanaan terutama berasal dari komitmen komputasi jangka panjang, bukan dari kerugian operasional.
Mengapa Meta melakukan pendanaan saat arus kas masih positif?
Mengunci dana secara prospektif. Panduan belanja modal 2026 telah mencapai $135-145 miliar, dan diperkirakan akan terus meningkat pada 2027. Melakukan pendanaan ekuitas pada periode harga saham yang kuat lebih menguntungkan untuk melindungi nilai pemegang saham dan peringkat kredit dibandingkan pendanaan terpaksa saat arus kas mengetat.
Apa arti kedua peristiwa ini bagi industri AI?
Ambang batas modal meningkat pesat. Proyeksi belanja modal AI Goldman Sachs sebesar $7,6 triliun berarti pemain yang dapat bertahan di meja permainan perlu simultaneously memiliki: saluran pendanaan berbiaya rendah berskala besar, hubungan rantai pasokan komputasi yang stabil, serta kurva pertumbuhan pendapatan yang cukup untuk mendukung pengembalian investasi. Meta dan Anthropic masing-masing mewakili dua cara respons: “raksasa yang sudah mapan” dan “penantang”.