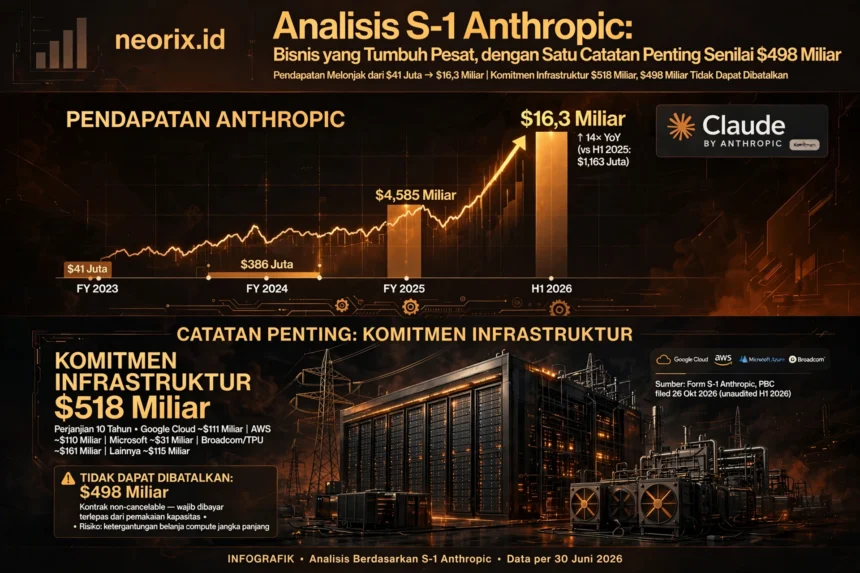
Anthropic adalah salah satu perusahaan dengan pertumbuhan tercepat dalam sejarah, dengan pendapatan paruh pertama tahun 2026 mencapai $16,29 miliar, dan laba operasional kuartalan pertama telah tercapai. Namun, di balik angka pertumbuhan yang memukau, S-1 mengungkapkan komitmen infrastruktur senilai **$657 miliar**, di mana $498 miliar (76%) bersifat “tidak dapat dibatalkan”—terlepas dari apakah Anthropic benar-benar menggunakan kapasitas komputasi tersebut, uang harus tetap dibayarkan . Inilah “tanda bintang” yang paling perlu diperhatikan investor sebelum IPO.
Satu, Sisi Gemilang: Kurva Pertumbuhan yang Hampir Vertikal
Data pendapatan Anthropic dalam S-1 hampir tidak dapat dijelaskan dengan logika bisnis biasa:
| Tahun | Pendapatan |
|---|---|
| 2023 | $41 juta |
| 2024 | $386 juta |
| 2025 | $4,59 miliar |
| Paruh Pertama 2026 | $16,29 miliar |
Pendapatan kuartal kedua saja mencapai $11,56 miliar**, dan untuk pertama kalinya mencatat **laba operasional kuartalan sebesar $974 juta . Arus kas operasional berbalik menjadi positif $3,93 miliar**, dan hingga 30 Juni memegang kas serta investasi jangka pendek sebesar **$131,7 miliar .
Dari sisi struktur pelanggan, pelanggan dengan pengeluaran tahunan melebihi $100.000 meningkat dari sekitar 950 tahun lalu menjadi **11.900+**; pelanggan dengan pengeluaran melebihi $1 juta mencapai 1.900+, dan pelanggan dengan pengeluaran melebihi $10 juta sekitar 250 . Alat coding Claude Code telah menjadi produk unggulan yang mendorong pertumbuhan.
Kerugian bersih sebesar $80,7 miliar** terlihat mengejutkan, tetapi **$72,4 miliar di antaranya berasal dari penyesuaian nilai wajar obligasi konversi dan instrumen keuangan lainnya akibat kenaikan valuasi perusahaan sendiri, yang merupakan kerugian akuntansi non-kas. Kerugian operasional yang sebenarnya hanya $693 juta .
Dua, “Tanda Bintang” Senilai $498 Miliar: Komitmen yang Tidak Dapat Dibatalkan
Ini adalah bagian paling penting dari S-1 ini.
Anthropic mengungkapkan total delapan kontrak infrastruktur (mencakup Microsoft, Amazon, SpaceX, Broadcom, Google, dll.), dengan nilai total kontrak $657 miliar**. Di antaranya, **$498 miliar (76%) bersifat “tidak dapat dibatalkan”—dalam delapan dari sembilan kontrak (termasuk sebagian kontrak yang tidak sepenuhnya dapat dibatalkan), Anthropic wajib membayar terlepas dari apakah kapasitas tersebut digunakan atau tidak .
Rincian komitmen yang telah diungkapkan meliputi:
| Mitra | Jumlah Komitmen | Jangka Waktu/Sifat |
|---|---|---|
| Broadcom (sewa peralatan) | $161,2 miliar | Sebagian besar tidak dapat dibatalkan |
| Google Cloud | $111,1 miliar | 2026.04–2033.07 |
| Amazon AWS | $110 miliar | 2026.05–2036.04 |
| Microsoft Azure | $31,4 miliar | Hingga 2033.05 |
| xAI (kapasitas Nvidia) | Hingga $84,5 miliar | Hingga 2029, sebagian besar dapat dibatalkan dengan pemberitahuan 90 hari |
Jika dibagi rata berdasarkan jangka waktu kontrak (sebagian besar tujuh tahun atau kurang), Anthropic menghadapi sekitar **$70 miliar biaya komitmen per tahun** yang harus ditutupi oleh pertumbuhan penjualan . Sebagai perbandingan, total pendapatan paruh pertama tahun 2026 adalah $16,3 miliar. Meskipun annualisasi mencapai sekitar $32 miliar, masih ada jarak yang cukup jauh dari $70 miliar.
Yang lebih perlu diperhatikan adalah, Anthropic menyatakan dalam S-1 bahwa mereka berencana untuk terus mengunci lebih banyak kapasitas komputasi, dan akan “memperluas jejak pusat data kami sendiri untuk mendapatkan kapasitas komputasi jangka panjang tambahan” . Artinya, angka $498 miliar ini kemungkinan hanya titik awal, bukan titik akhir.
Tiga, Perangkap Struktural: Beban Biaya yang Kaku vs. Elastisitas Pendapatan
Logika bisnis Anthropic menghadapi satu tegangan struktural: komitmen pengeluaran bersifat kaku (harus dibayar, tidak dapat dibatalkan), sementara pertumbuhan pendapatan bersifat elastis (dapat melambat).
S-1 dengan jelas memperingatkan bahwa “laju pertumbuhan pendapatan baru-baru ini mungkin tidak dapat berkelanjutan” . Pernyataan ini biasa ditemukan dalam prospektus perusahaan biasa, tetapi ketika muncul pada perusahaan AI dengan valuasi triliunan dolar, bobotnya sangat berbeda.
Pada paruh pertama tahun 2026, pengeluaran terkait komputasi Anthropic sudah mendekati $9 miliar, melebihi total pengeluaran sepanjang tahun 2025 . Dan karena komitmen tersebut bersifat “tidak dapat dibatalkan”, bahkan jika permintaan AI melambat, Anthropic tidak dapat mengurangi pengeluaran dengan mengurangi penggunaan kapasitas komputasi—biaya tetap akan terus menggerus profitabilitas.
Empat, Konflik Kepentingan yang Tersembunyi: Pemasok, Investor, dan Pesaing adalah Orang yang Sama
Anthropic dalam S-1 secara jujur mengakui kerumitan hubungan dengan mitra strategisnya. Amazon, Google, dan Microsoft secara bersamaan berperan sebagai: penyedia infrastruktur cloud, saluran distribusi dan penagihan, investor, dan pesaing yang sedang mengembangkan model AI mereka sendiri .
Anthropic menulis dalam prospektus: “Hubungan kami dengan mitra strategis ini—baik dengan penyedia layanan cloud yang sekaligus menjadi investor, pelanggan, mitra distribusi, dan pesaing kami, maupun dengan Broadcom yang sekaligus menjadi pemasok dan lessor—menciptakan potensi konflik kepentingan yang sulit untuk sepenuhnya diantisipasi atau dimitigasi.”
Pada paruh pertama tahun 2026, hampir setengah dari total pendapatan Anthropic berasal dari sejumlah kecil penyedia layanan cloud. Ketergantungan pada saluran distribusi ini adalah pedang bermata dua: membantu pertumbuhan pendapatan yang cepat, tetapi juga berarti nasib Anthropic sebagian dipegang oleh pihak-pihak yang juga sedang mengembangkan model pesaing.
Lima, Kontrol Pendiri: Tujuh Pendiri Memegang 50,1% Hak Suara
Struktur tata kelola Anthropic juga terungkap untuk pertama kalinya. Tujuh pendiri (Dario Amodei, Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish, Christopher Olah) membentuk Founder LLC, yang akan memegang saham Kelas F, memberikan 50,1% hak suara perusahaan. Saham ini tidak memiliki hak ekonomi, tetapi cukup untuk mencegah investor biasa mengganti direktur atau memaksa perubahan strategi .
Mekanisme kontrol ini mirip dengan struktur saham ganda yang umum pada perusahaan teknologi, tetapi berbeda karena memberikan hak veto kolektif kepada tujuh pendiri (bukan satu pendiri). Saham Kelas F akan dibatalkan jika lima pendiri asli meninggalkan perusahaan .
Enam, Fit Conditions: Untuk Siapa Analisis Ini Relevan, Untuk Siapa Tidak
Relevan untuk:
- Investor yang mempertimbangkan untuk berpartisipasi dalam IPO Anthropic, perlu memahami risiko sebenarnya di balik angka pertumbuhan.
- Analis yang menilai apakah valuasi perusahaan AI $1,5-2 triliun wajar, perlu membandingkan skala pendapatan dengan skala komitmen.
- Pengambil keputusan perusahaan yang mempertimbangkan untuk mengadopsi Claude API, perlu memahami keberlanjutan jangka panjang pemasok.
Tidak boleh disederhanakan menjadi:
- “Anthropic akan bangkrut.” Tidak. Arus kas operasional positif $3,93 miliar, kas $131,7 miliar, dan saluran pendanaan yang ada (IPO + dukungan pemegang saham) memberikan ruang bernapas yang cukup.
- “Kerugian $80,7 miliar berarti bisnis ini tidak layak.” Tidak. 90% adalah kerugian akuntansi, bukan arus kas keluar.
- “Komitmen $498 miliar pasti akan menjadi masalah.” Tidak harus. Jika pendapatan terus tumbuh pada laju kuartal kedua ($11,56 miliar/kuartal), annualisasi mencapai $46 miliar, dan dalam beberapa tahun mungkin dapat menutupi biaya komitmen tahunan $70 miliar. Masalahnya adalah kecepatan dan keberlanjutan pertumbuhan, bukan arah.
Tujuh, FAQ: Pertanyaan Kunci tentang S-1 Anthropic
**Apakah $498 miliar itu?**
Ini adalah bagian dari komitmen infrastruktur Anthropic yang **”tidak dapat dibatalkan”**. Total komitmen adalah $657 miliar, di mana $498 miliar (76%) tidak dapat dibatalkan atau harus dibayar terlepas dari penggunaan. Terutama mencakup layanan cloud Google, Amazon, Microsoft, serta sewa peralatan Broadcom .
Mengapa Anthropic harus menandatangani kontrak yang begitu ketat?
Anthropic menyatakan bahwa kapasitas komputasi adalah hambatan utama untuk pengembangan AI, dan permintaan di masa depan mungkin melebihi pasokan. Kontrak jangka panjang dengan syarat “tidak dapat dibatalkan” adalah cara untuk mengunci kapasitas tersebut . Tetapi ini juga berarti mentransfer risiko permintaan dari pemasok ke Anthropic sendiri.
**Apakah kerugian $80,7 miliar itu nyata?**
Tidak sepenuhnya. $72,4 miliar adalah kerugian penilaian non-kas akibat kenaikan valuasi perusahaan yang menyebabkan peningkatan nilai wajar obligasi konversi. Kerugian operasional sebenarnya adalah $693 juta, dan arus kas operasional positif .
Berapa laju pertumbuhan pendapatan? Apakah dapat berkelanjutan?
Paruh pertama tahun 2026 mencapai $16,29 miliar, meningkat dari $1,16 miliar pada periode yang sama tahun lalu. Tetapi Anthropic sendiri memperingatkan dalam S-1 bahwa “laju pertumbuhan pendapatan baru-baru ini mungkin tidak dapat berkelanjutan” .
Siapa yang mengendalikan Anthropic setelah IPO?
Tujuh pendiri melalui Founder LLC memegang saham Kelas F, mengendalikan 50,1% hak suara, tetapi tidak memiliki hak ekonomi .
Berapa valuasi IPO?
S-1 belum mengungkapkan harga penerbitan dan jumlah saham. Diskusi pasar berkisar antara $1,5 triliun hingga $2 triliun, tetapi ini bukan angka resmi .
Delapan, Rekomendasi Strategis
Untuk investor: Jangan hanya melihat pendapatan $16,3 miliar dan pertumbuhan kuartalan, tetapi hitung bersama dengan komitmen tidak dapat dibatalkan $498 miliar dan biaya tahunan sekitar $70 miliar. Pertanyaan inti adalah: **pada laju pertumbuhan berapa, pendapatan dapat menutupi biaya komitmen ini?** Jika pendapatan annualisasi $32 miliar dan biaya tahunan $70 miliar, diperlukan pertumbuhan lebih dari dua kali lipat hanya untuk mencapai titik impas.
Untuk tim keuangan perusahaan: Struktur Anthropic adalah kasus tipikal “meminjam masa depan dengan uang hari ini”. Jika perusahaan Anda mempertimbangkan untuk mengadopsi Claude, perlu memperhatikan apakah model bisnisnya dapat mendukung kewajiban jangka panjang ini—bukan karena produknya tidak baik, tetapi karena stabilitas pemasok itu sendiri adalah variabel.
Untuk pembuat kebijakan: S-1 ini mengungkapkan masalah struktural industri AI: perusahaan model frontend bergantung pada penyedia cloud yang juga merupakan pesaing dan investor mereka. Sirkulasi modal dan bisnis ini menciptakan konsentrasi risiko yang sulit diidentifikasi dan diatur dengan kerangka antimonopoli tradisional.
Pernyataan Sumber Data: Analisis ini didasarkan pada dokumen S-1 yang diajukan Anthropic kepada SEC pada 26 Oktober 2026, serta laporan publik dari Fortune, Reuters, WSJ, Xinhua, dan lainnya. Data keuangan mengacu pada pengungkapan S-1; angka komitmen mengacu pada laporan Fortune tentang “tidak dapat dibatalkan $498 miliar” dan laporan TechTarget tentang total komitmen $518 miliar . Harga penerbitan dan jumlah saham belum ditentukan.