Oleh: Analisis Neorix.id
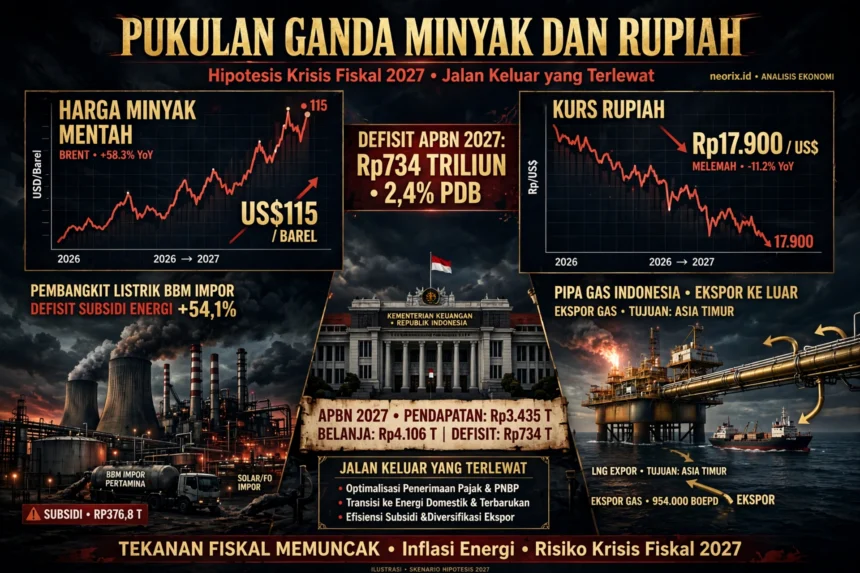
Ada something yang tidak beres ketika Menteri Keuangan Suahasil Nazara berbicara di depan forum Danantara pada 26 Oktober 2026. Ia menyebut harga minyak sudah US$115–116 per barel. Namun, asumsi APBN 2026 hanya US$70. Defisit yang didesain Rp689 triliun kini diproyeksikan melebar ke Rp734 triliun . Di saat yang sama, realisasi subsidi dan kompensasi energi hingga September sudah mencapai Rp376,8 triliun—melonjak 54,1% year-on-year .
Angka-angka ini bukan sekadar statistik. Ini adalah sinyal bahwa Indonesia sedang menanggung beban fiskal yang tumbuh jauh lebih cepat daripada kemampuan pendapatan negara mengejarnya. Dan yang paling mengkhawatirkan: beban itu sebagian besar berasal dari sesuatu yang bisa dikoreksi—ketergantungan pada BBM impor untuk pembangkit listrik.
Anatomi Masalah: Ketika Gas Keluar, BBM Masuk
Indonesia adalah negara kaya gas. Produksi gas alam nasional mencapai 5.600 BBTUD, dengan alokasi domestik 3.908 BBTUD dan ekspor 1.691 BBTUD. Kebutuhan gas PLN hanya sekitar 1.748 BBTUD—kurang dari sepertiga total produksi. Secara volume, gas lebih dari cukup untuk memenuhi kebutuhan pembangkit listrik dalam negeri.
Namun realitas kontrak berbicara lain. Gas diekspor ke Singapura, Jepang, dan Tiongkok berdasarkan kontrak jangka panjang yang belum berakhir. Sementara di dalam negeri, sebagian pembangkit listrik masih membakar BBM impor—yang harganya kini melampaui US$100 per barel. Ironinya, sebagian BBM itu justru diimpor dari Singapura, negara yang listriknya dihidupi oleh gas murah Indonesia.
Ini bukan sekadar anomali dagang. Ini adalah subsidi tersembunyi yang dibayar rakyat Indonesia melalui APBN: gas murah mengalir keluar, BBM mahal mengalir masuk, dan selisihnya ditutup dengan subsidi dan kompensasi yang membengkak.
Hipotesis: 2027 sebagai Titik Kritis Fiskal
Mari kita bangun skenario berbasis data yang ada.
Premis 1: Harga minyak tidak akan turun signifikan dalam waktu dekat. Ketegangan geopolitik di Timur Tengah—serangan Houthi terhadap fasilitas Saudi Aramco, keterlibatan potensial AS—menjaga premi risiko minyak tetap tinggi. ICP September 2026 sudah US$112,81 per barel . Bahkan jika eskalasi mereda, harga kemungkinan bertahan di atas US$90 hingga 2027.
Premis 2: Rupiah akan tetap tertekan. Pelemahan rupiah ke Rp17.900-an per dolar AS bukan hanya soal sentimen global. Kombinasi defisit fiskal yang melebar dan kebutuhan pembiayaan eksternal menciptakan tekanan struktural. Setiap pelemahan Rp100 per dolar AS menambah belanja negara Rp6,1 triliun .
Premis 3: Konsumsi BBM bersubsidi akan terus naik. Data BPH Migas menunjukkan pergeseran konsumen dari Pertamax ke Pertalite setelah kenaikan harga BBM nonsubsidi Juni 2026. Konsumsi Pertalite naik 12,92% pada Juli, dan meski turun sedikit di Agustus, tetap di atas baseline . Ini adalah perilaku rasional konsumen di tengah tekanan daya beli—tetapi justru memperparah beban subsidi.
Kesimpulan hipotetis: Jika ketiga premis ini bertahan hingga 2027, beban subsidi dan kompensasi energi bisa melampaui Rp500 triliun pada akhir tahun anggaran. Defisit berpotensi mendekati batas 3% PDB—ambang yang secara politik dan kredibilitas pasar tidak boleh dilanggar.
Jalan Keluar yang Terlewat: Konversi BBM ke Gas
Di sinilah analisis menjadi tidak nyaman. Pemerintah memiliki solusi yang secara teknis tersedia, secara ekonomi menguntungkan, tetapi secara politik dan birokratis terhambat: mengonversi pembangkit listrik berbahan bakar BBM ke gas alam.
Harga gas untuk pembangkit listrik dipatok US$7/MMBTU. Harga BBM setara—dengan ICP US$100 per barel dan slope kontrak yang lazim—berkisar US$35/MMBTU. Selisihnya sekitar 80%. Setiap 1 GW pembangkit BBM yang dikonversi ke gas dapat menghemat devisa dan subsidi dalam kisaran **US$500 juta hingga US$1 miliar per tahun**, tergantung harga minyak dan kurs.
PLN sendiri telah memproyeksikan kebutuhan gas pembangkit tumbuh dari 1.748 BBTUD (2026) menjadi 2.490 BBTUD (2034). Artinya, arah kebijakan sudah benar. Yang kurang adalah kecepatan. Target konversi 2 GW sebelum 2027 adalah langkah awal, tetapi skala pembangkit BBM yang ada mencapai 4,2–6 GW. Setengahnya mungkin akan dipensiunkan atau diganti energi terbarukan, tetapi setengah lainnya masih bisa dikonversi.
Kendalanya bukan pada ketersediaan gas—secara volume cukup. Kendalanya adalah infrastruktur pipa dan kontrak ekspor yang belum berakhir. Pipa WNTS-Pemping yang baru beroperasi dengan kapasitas 15 MMSCFD adalah langkah kecil ke arah yang benar, tetapi skalanya terlalu kecil untuk mengubah gambaran besar.
Skenario 2027: Dua Jalan Bercabang
Skenario A—Status Quo (probabilitas: 60%)
Pemerintah menahan harga BBM bersubsidi, menyerap kenaikan subsidi dengan defisit yang melebar, dan berharap harga minyak turun. Konversi gas berjalan lambat karena hambatan infrastruktur dan kontrak. Beban fiskal 2027 membengkak, ruang fiskal untuk belanja produktif menyempit, dan pertumbuhan ekonomi tertahan di kisaran 5,0–5,2%. Kredibilitas fiskal diuji, tetapi tidak runtuh.
Skenario B—Percepatan Konversi (probabilitas: 25%)
Pemerintah mengambil keputusan politik untuk memprioritaskan gas domestik: tidak memperpanjang kontrak ekspor yang berakhir, mempercepat perizinan pipa gas, dan mengonversi 2 GW pembangkit BBM ke gas sebelum akhir 2027. Penghematan subsidi dan devisa mulai terasa pada 2028. Defisit kembali ke jalur di bawah 2,5% PDB. Ini adalah skenario yang secara ekonomi paling rasional, tetapi secara politik paling sulit karena melibatkan negosiasi ulang kontrak dengan pembeli asing dan koordinasi lintas kementerian yang rumit.
Skenario C—Krisis (probabilitas: 15%)
Harga minyak melonjak di atas US$130 per barel akibat eskalasi militer di Selat Hormuz. Rupiah menembus Rp19.000 per dolar AS. Subsidi energi meledak melampaui Rp600 triliun. Pemerintah terpaksa menaikkan harga BBM bersubsidi secara tajam, memicu inflasi dan gejolak sosial. Defisit melewati 3% PDB, dan Indonesia kehilangan kredibilitas fiskal yang telah susah payah dibangun.
Apa yang Harus Dilakukan?
Rekomendasi untuk pembuat kebijakan—jika artikel ini sampai ke meja yang tepat:
Pertama, pisahkan kebijakan energi dari politik bilateral. Pemangkasan ekspor gas ke Singapura pada Oktober 2026 sebesar 31 BBTUD adalah langkah awal yang benar, tetapi skalanya terlalu kecil dan tampak reaktif. Diperlukan kebijakan sistematis: setiap kontrak ekspor gas yang berakhir hingga 2028 dievaluasi ulang, dengan prioritas pada pemenuhan kebutuhan domestik.
Kedua, percepat infrastruktur gas dengan skema KPBU. Pipa gas strategis—Cirebon-Semarang, Dumai-Sei Mangkei—harus masuk prioritas nasional dengan jaminan pemerintah. Untuk wilayah yang tidak terjangkau pipa, kembangkan distribusi LNG skala kecil (ISO tank) sebagai solusi sementara.
Ketiga, reformasi subsidi BBM secara bertahap tetapi terukur. Selama BBM masih disubsidi besar-besaran, insentif untuk beralih ke gas melemah. Gunakan sebagian penghematan dari konversi untuk program perlindungan sosial berbasis data, sehingga kenaikan harga BBM nonsubsidi tidak menghantam daya beli kelompok rentan.
Keempat, komunikasikan dengan jujur. Rakyat Indonesia perlu memahami bahwa gas yang diekspor ke Singapura dan BBM yang diimpor dari Singapura adalah dua sisi dari mata uang yang sama: kebijakan energi yang tidak berpihak pada kepentingan nasional. Mengubahnya bukan soal sentimen anti-asing, melainkan soal aritmatika fiskal yang tidak bisa ditawar.
Penutup: Keputusan yang Menunggu
APBN 2026 masih on track—defisit 1,24% PDB hingga September, keseimbangan primer positif Rp125,5 triliun . Tetapi on track bukan berarti aman. Dengan harga minyak di atas US$110 dan rupiah di bawah Rp17.500, tekanan yang terakumulasi hingga akhir tahun bisa memaksa revisi yang tidak direncanakan.
Pertanyaannya bukan apakah Indonesia mampu secara teknis mengonversi pembangkit BBM ke gas—jawabannya jelas mampu. Pertanyaannya adalah apakah ada keberanian politik untuk mengambil keputusan itu sebelum krisis memaksa. Sejarah fiskal Indonesia menunjukkan bahwa keputusan sulit biasanya diambil setelah krisis, bukan sebelum. Semoga kali ini berbeda.
Analisis ini disusun berdasarkan data APBN KiTa Oktober 2026, laporan Kementerian Keuangan, BPH Migas, dan proyeksi energi PLN. Angka dan proyeksi merupakan estimasi independen, bukan proyeksi resmi pemerintah.